31°
Tempo nublado
Brasília, DF
Dólar
R$ 5,03
Euro
R$ 5,65
Peso Arg.
R$ 0,00
Tempo nublado
Brasília, DF

Uma decisão da 8ª Vara Federal Cível do Distrito Federal reconheceu à Centra Construtora Ltda. o direito de excluir o Imposto Sobre Serviços (ISS) destacado nas notas fiscais da base de cálculo das contribuições ao Programa de Integração Social (PIS) e para o Financiamento da Seguridade Social (Cofins). A sentença, assinada em 31 de agosto de 2026, também reconheceu o direito à restituição ou compensação dos valores recolhidos indevidamente nos cinco anos anteriores ao ajuizamento da ação, com atualização pela taxa Selic, conforme os critérios estabelecidos judicialmente.
O entendimento alcança inclusive os valores de ISS retidos antecipadamente da empresa no regime de substituição tributária. A decisão considera que o imposto municipal, por ser destinado ao poder público, não representa receita própria da empresa para fins de incidência das contribuições federais.
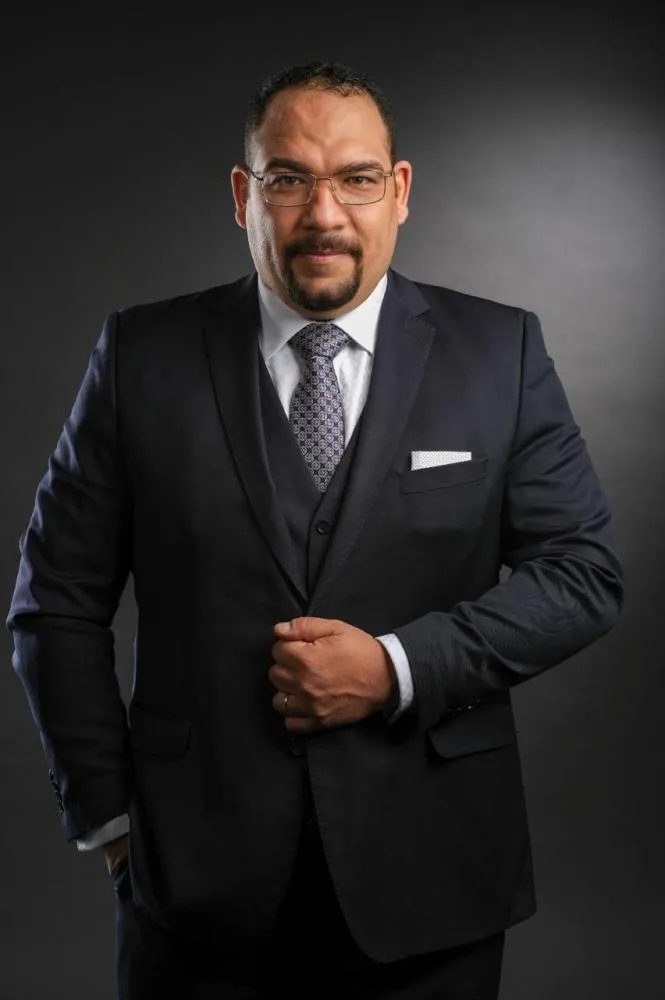
A ação foi ajuizada pelo advogado Felipe Bayma em nome da Centra Construtora. A discussão envolve um tema relevante para empresas prestadoras de serviços, especialmente aquelas cuja carga tributária é impactada pela inclusão do imposto municipal no cálculo de contribuições federais.
“A discussão parte de uma questão essencial para a tributação empresarial: o ISS arrecadado em nome do município não representa um ingresso definitivo no patrimônio da empresa. A decisão reconhece, nesse caso concreto, o direito de retirar esse valor da base de cálculo das contribuições federais, com possíveis reflexos na apuração tributária e na recuperação de valores pagos indevidamente”, explica Bayma.
Recuperação de valores depende de critérios legais
Na sentença, o juízo fundamentou o entendimento na lógica adotada pelo Supremo Tribunal Federal no julgamento do Recurso Extraordinário 574.706, relativo à exclusão do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) da base de cálculo do PIS e da Cofins. O magistrado considerou aplicável raciocínio semelhante ao ISS, por se tratar de tributo municipal incluído no preço dos serviços.
A decisão também estabeleceu que a compensação dos valores reconhecidos judicialmente somente poderá ocorrer após o trânsito em julgado, conforme o artigo 170-A do Código Tributário Nacional. A restituição ou compensação deve observar os procedimentos legais, incluindo as regras da Receita Federal e, quando cabível, o regime de precatórios ou de Requisições de Pequeno Valor (RPVs).
O reconhecimento judicial não significa que todas as empresas tenham automaticamente direito à recuperação de créditos. A possibilidade depende da situação tributária de cada contribuinte, dos recolhimentos realizados, do enquadramento jurídico e dos efeitos aplicáveis à decisão.
“É importante que as empresas revisem a forma como calculam suas contribuições e avaliem, com suporte contábil e jurídico, se existem valores recolhidos que podem ser objeto de discussão. A análise precisa considerar o histórico fiscal, a documentação e os requisitos legais para evitar compensações indevidas”, afirma o advogado.
Empresas podem revisar a apuração tributária
A discussão interessa a empresas prestadoras de serviços que recolhem as contribuições federais e incluem o ISS destacado nas notas fiscais em suas bases de cálculo. Uma avaliação individualizada pode identificar possíveis diferenças na apuração e indicar se há fundamento para uma medida administrativa ou judicial.
O caso também reforça a importância de acompanhar a evolução da jurisprudência tributária e as condições legais para eventual recuperação de créditos. Como se trata de uma sentença de primeira instância, seus efeitos devem ser avaliados considerando a possibilidade de recurso e a necessidade de trânsito em julgado para a compensação dos valores reconhecidos.
Referência jurídica: Processo nº 1010453-46.2026.4.01.3400, 8ª Vara Federal Cível da Seção Judiciária do Distrito Federal; artigo 170-A do Código Tributário Nacional; Recurso Extraordinário 574.706 do Supremo Tribunal Federal; Instrução Normativa da Receita Federal nº 2.055/2021.
 Cidadania Outubro Rosa: no mesmo barco, mulheres encontram no esporte um caminho para a vida depois do câncer de mama Tecnologia Projeto da UnB e ANAC coloca usuário no centro da transformação dos serviços da aviação civil Iniciativa aplica design de serviços, pesquisa com usuários e inovação para tornar a interação de cidadãos e profissionais do setor com a Agência mais simples, segura e eficiente Cidadania Outubro é o Mês das Pessoas Idosas: especialista do HUB destaca a importância de se preparar para envelhecer Quando a velhice é retratada como doença, dependência e despesa, reforçam-se preconceitos que podem influenciar políticas públicas e relações familiares
Mín. 20° Máx. 32°